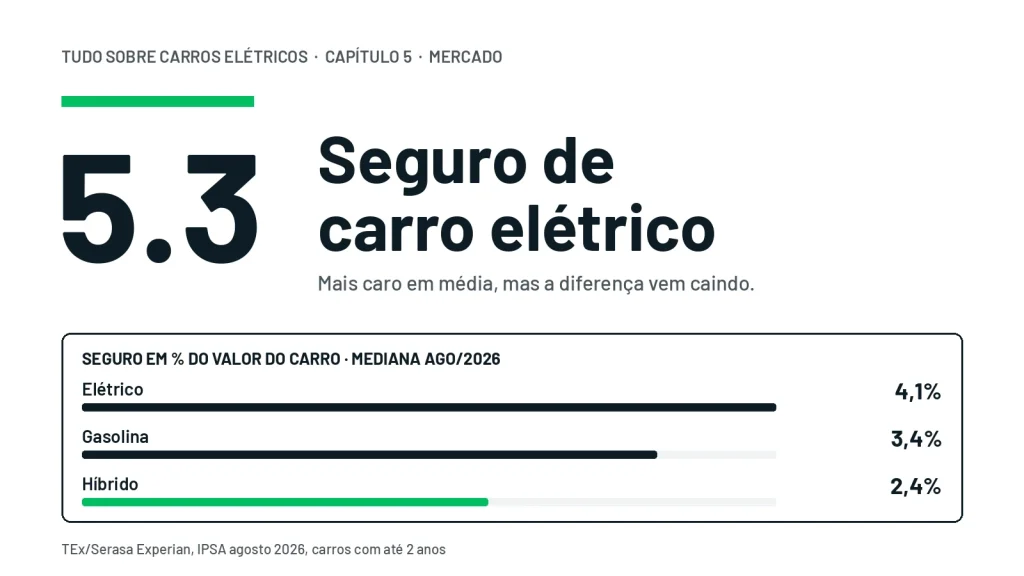
Sim, o seguro de carro elétrico costuma sair mais caro, mas a diferença vem caindo. No índice da TEx, empresa da Serasa Experian, o seguro de um elétrico com até 2 anos custou em agosto de 2026, na mediana, 4,1% do valor do carro por ano. Um carro a gasolina da mesma idade ficou em 3,4%. Um ano antes, o elétrico estava em 5,0%.
O que encarece é o conserto: peças, oficinas preparadas para alta tensão e uma bateria que vale muito. O roubo, menor, ajuda. E o seu perfil (bônus, CEP, idade) pode mexer no preço mais que o tipo de motor. Por isso não existe “o preço do seguro do elétrico”: existe a sua cotação.
Quanto mais caro, em média
A base pública de seguro auto da Susep (AUTOSEG) só tem arquivos para download até 2021. A melhor fonte atual que encontramos é o Índice de Preço do Seguro de Automóvel (IPSA) da TEx, feito a partir de cotações.
O IPSA mostra o seguro em percentual do valor do carro, com cobertura completa, franquia normal, principais regiões metropolitanas e valor mediano. Na comparação por combustível entram só carros com até 2 anos.
| Tipo de carro (até 2 anos) | Seguro em % do valor, ago/2026 | O que mudou |
|---|---|---|
| Elétrico | 4,1% | Era 5,0% em ago/2025, o maior recuo em 12 meses |
| Gasolina | 3,4% | Estável desde junho de 2026 |
| Híbrido | 2,4% | Menor valor da série |
Fizemos a conta: 4,1% contra 3,4% dá um seguro cerca de 21% mais caro para o elétrico, em proporção ao preço do carro. Uma reportagem do Broadcast, republicada pelo CQCS em julho de 2026, traz o dado da Allianz para a própria carteira: o prêmio médio de híbridos e elétricos era 30% maior que o dos carros a combustão no primeiro semestre de 2025 e ficou 14% maior no primeiro semestre de 2026. A base é outra (uma seguradora, híbridos e elétricos juntos), mas a tendência é a mesma: a distância diminui.
No mesmo guia, rodando só 5 mil km por ano, o elétrico carregado em casa economiza perto de R$ 1.850 por ano de energia contra o Onix a gasolina. Uma diferença de seguro como a do exemplo come metade disso.
Por que o seguro do elétrico é mais caro
Em dezembro de 2025, a FenSeg (Federação Nacional de Seguros Gerais) publicou um guia sobre seguro de eletrificados. Os motivos que ela aponta estão no conserto, não no roubo.
Peças mais caras e mais demoradas
O guia cita custo de reparo mais alto e menor disponibilidade de peças. Jaime Soares, presidente da Comissão de Automóvel da FenSeg, disse ao Broadcast, em julho de 2026, que a reposição de peças de um elétrico ainda leva de seis a sete dias a mais que a de um carro a combustão.
Poucas oficinas preparadas
Segundo a FenSeg, a manutenção do elétrico exige profissionais treinados e ferramentas específicas, e ainda são poucas as oficinas capacitadas para alta tensão. Essa oferta restrita “pode aumentar o tempo e o custo de conserto”.
A bateria vale muito
A FenSeg cita o alto valor da bateria, que, em caso de dano, “pode representar uma parte significativa do valor do carro”. Uma batida que atinge a bateria pode virar perda total, que o seguro paga quando o orçamento passa do limite definido no contrato. A Susep dá como exemplo um limite de 80% do valor segurado.
A FenSeg lista ainda riscos novos, como pane durante a recarga e reboque errado: sem as rodas suspensas, o transporte pode danificar o motor elétrico.
O que joga a favor do elétrico
O guia da FenSeg diz que o elétrico tem “maior valor de reposição e menor índice de sinistros por roubo”. Na reportagem do Broadcast, a Tokio Marine atribuiu o roubo menor à falta de um mercado ilegal de desmanche de peças desses carros, e Soares, da FenSeg, disse que a frequência de aviso de sinistro tende a ser de 5% a 8% menor, por causa de sistemas como sensor de colisão e freio automático. A Bradesco Seguros, na mesma matéria, resumiu o dilema: batida um pouco menos frequente, conserto mais caro.
A tabela junta os fatores do lado do carro.
| Fator | Efeito no elétrico | Por quê |
|---|---|---|
| Preço e prazo das peças | Encarece | Peças mais caras, menos disponíveis e com reposição de 6 a 7 dias mais lenta |
| Bateria de alta tensão | Encarece | Dano na bateria pesa muito no orçamento e aproxima a perda total |
| Rede de oficinas | Encarece | Poucas oficinas preparadas para alta tensão; conserto mais longo |
| Roubo e furto | Barateia | Menor índice de roubo; sem mercado de desmanche para as peças |
| Frota nova | Barateia | Na TEx, carro zero km paga 3,1% do valor; com 6 a 10 anos, 5,9% |
| Sistemas de assistência ao condutor | Tende a baratear | Aviso de sinistro de 5% a 8% menor, segundo a FenSeg à imprensa |
| Valor alto na FIPE | Encarece em reais, alivia em % | Carro mais caro paga mais em reais, mas, na TEx, carro barato paga percentual maior |
| Desvalorização | Reduz a indenização | A FenSeg diz que elétricos usados podem perder até 45% do valor em dois anos; no valor de mercado referenciado, a perda total paga pela FIPE do dia |
Fora o tipo de motor, valem os fatores de qualquer seguro. Segundo a TEx, sete variáveis explicam mais de 70% do preço, nesta ordem: classe de bônus, CEP, valor do carro, idade do carro, idade do condutor, fabricante e tipo de uso (carro de aplicativo paga mais). O CEP muda muito: no exemplo da TEx, duas motoristas com o mesmo perfil e o mesmo carro de R$ 116 mil pagaram 6,2% do valor no Rio de Janeiro e 3,4% em São Paulo.
Bateria: garantia, seguro e cobertura específica
- Garantia da montadora: trata de defeito. No BYD Dolphin Mini, a bateria tem 8 anos ou 200 mil km de garantia, contra 6 anos ou 200 mil km do carro (uso particular). A BYD condiciona a garantia às revisões no prazo e em oficina autorizada.
- Seguro do carro (casco): trata de acidente, incêndio, roubo e furto. Se a bateria for danificada numa batida coberta, quem responde é o seguro, não a garantia.
- Cobertura específica de bateria: segundo a FenSeg, algumas seguradoras já oferecem proteção extra contra danos ou falhas no sistema de bateria de alta tensão. As regras mudam de uma seguradora para outra, então leia as condições antes de pagar a mais por ela.
Cabo e carregador: o que fica no seguro do carro
O cabo de recarga que vem com o carro é portátil e pode ser levado. A Porto Seguro, por exemplo, anuncia no seguro auto cobertura para cabos de carregamento de veículos elétricos. Na cotação, pergunte se o cabo está coberto, se precisa ser item de série e se vale para roubo e dano.
O carregador de parede (wallbox) fica preso na casa, não no carro. A pergunta vai para o seguro residencial ou do condomínio: o equipamento entra nas coberturas de incêndio e de danos elétricos? E a instalação precisa ser feita por eletricista qualificado, com circuito próprio; no guia Recarga de carro elétrico explicamos os tipos de carregador.
Como pagar menos no seguro do carro elétrico
Cote em várias seguradoras
Cada seguradora pesa os fatores acima do seu jeito. Um corretor com ferramenta de multicálculo faz cotações em várias seguradoras de uma vez. Cote antes de fechar a compra, e cote os dois carros que você está comparando.
Escolha a franquia com a conta na mão
A franquia é a parte do conserto que você paga numa batida parcial. Na franquia reduzida, que segundo a TEx é a que a maioria contrata, o prêmio sobe e a sua parte no conserto cai. Peça a cotação com as duas e compare a diferença no prêmio do ano com o quanto a sua parte diminui numa batida. Os índices da TEx citados acima usam a franquia normal.
Entenda a modalidade
Pelas regras da Susep, o seguro pode ser de “valor de mercado referenciado” (na perda total, você recebe a FIPE do dia do sinistro, ajustada por um percentual combinado, o fator de ajuste) ou de “valor determinado” (uma quantia fixa definida na contratação). Compare o fator de ajuste das propostas: 100% da FIPE não é igual a 90%.
Veja que peça e que oficina entram
A Susep permite conserto com peça nova original, peça nova não original e até peça usada, desde que o contrato diga em quais componentes. O contrato também diz se você escolhe a oficina livremente ou se precisa usar a rede referenciada da seguradora. Confira as duas coisas no orçamento e nas condições, principalmente para os componentes elétricos e para a garantia.
Responda o questionário com exatidão
Dizer que o carro dorme na garagem quando fica na rua, ou esconder um condutor jovem, baixa o preço e pode custar a indenização: a Susep lembra que informação inexata no questionário pode tirar o direito de receber (artigo 766 do Código Civil).
Checklist para cotar o seguro do elétrico
- Cotar em pelo menos três seguradoras ou com corretor que use multicálculo.
- Usar o mesmo perfil, CEP de pernoite e condutores em todas as cotações.
- Comparar propostas com a mesma franquia (normal com normal, reduzida com reduzida).
- Conferir a modalidade e o fator de ajuste sobre a FIPE.
- Perguntar como fica um dano na bateria e qual o critério de perda total.
- Ver se há cobertura específica para a bateria e o que ela acrescenta.
- Confirmar se o cabo de recarga é coberto contra roubo e dano.
- Exigir assistência 24 horas com guincho plataforma (rodas suspensas) e, se houver, recarga emergencial.
- Confirmar se a rede de oficinas atende elétrico e preserva a garantia da montadora.
- Ler o tipo de peça previsto no contrato.
- Perguntar no seguro residencial ou do condomínio se o carregador de parede está coberto.
- Colocar o valor do seguro na conta de compra, ao lado da energia e do IPVA do seu estado.
Resumo
Na média, o seguro do elétrico ainda custa mais, por causa do conserto, e a distância caiu em um ano. O preço que vale é o da sua cotação. Se você está em dúvida entre um elétrico e um carro a combustão, cote o seguro dos dois antes de decidir e jogue o resultado na conta completa do guia Carro elétrico vale a pena?. Para comparar preço e autonomia dos modelos, veja Carros elétricos à venda no Brasil.
Valores conferidos em outubro de 2026.
Fontes e Referências
- TEx (Serasa Experian), Índice de Preços do Seguro de Automóvel e Moto (IPSA e IPSM), agosto de 2026, págs. 3, 4, 13 a 18: textecnologia.com.br
- FenSeg e CNseg, “Veículos Eletrificados: desafios e oportunidades para o seguro”, dezembro de 2025: fenseg.org.br
- Susep, Circular nº 639, de 9 de agosto de 2021 (seguros do grupo automóvel), arts. 4º, 12, 13 e 14: texto da circular
- Susep, perguntas frequentes sobre Seguro de Automóveis: gov.br/susep
- Susep, Sistema de Estatísticas de Automóveis (AUTOSEG): susep.gov.br
- “Carros elétricos redefinem o mercado de seguros”, Broadcast, republicado pelo CQCS em 20/07/2026 (declarações de FenSeg, Allianz, Bradesco Seguros e Tokio Marine): cqcs.com.br
- BYD, ficha técnica do Dolphin Mini 2026 (garantia) e tabela de revisões, setembro de 2026: byd.com/br
- Porto Seguro, Seguro Auto (coberturas para carros híbridos e elétricos): portoseguro.com.br
- Tabela FIPE, referência outubro de 2026 (Dolphin Mini GL, código 095022-0; Onix LT 1.0 Turbo AT): veiculos.fipe.org.br
Consultas feitas em 4 de outubro de 2026.